

Наші підлітки дорослішають у країні, де війна може за одну ніч змінити фінансову реальність родини: позбавити житла, роботи, стабільного доходу або одного з батьків; змусити переїхати в інше місто чи країну; перетворити заощадження на ресурс виживання. Тому фінансова грамотність сьогодні – це передусім ознака здатності людини в будь-якому віці зберігати суб'єктність у світі, де дуже багато речей вона не контролює.
Масштаб цієї нестабільності добре видно за цифрами. За даними UNICEF, станом на липень минулого року близько 70% українських дітей – приблизно 3,5 млн – стикаються з матеріальною нестачею, тобто браком щонайменше частини базових товарів і послуг: від достатнього харчування та одягу до опалення чи навчальних матеріалів. У 2021 році цей показник становив близько 18%. Світовий банк оцінює, що частка населення України, яке живе нижче національної межі бідності, у 2025 році зросла до 41,6% проти 37% у 2024-му. Дані UNICEF 2026 року також свідчать, що 39% домогосподарств повідомили про економічні потрясіння. Водночас понад третина українських дітей – 2,59 млн (станом на лютий 2026) – залишаються переміщеними: понад 791 тисяча всередині України та майже 1,8 млн перебувають за кордоном як біженці.
За кожною із цих цифр стоїть не абстрактне «погіршення добробуту», а зміна самого способу, у який дитина бачить гроші: вони перестають бути лише інструментом споживання і дуже рано стають питанням безпеки.
Ми бачимо це гостро у Фонді «Діти Героїв», працюючи з дітьми, які втратили одного або обох батьків через війну. Втрата годувальника – це не лише психологічна травма, вона майже завжди змінює економіку родини. І підліток дуже швидко це помічає. Він чує розмови про виплати, документи, оренду, лікування, навчання, борги, роботу матері чи опікуна. Іноді починає відмовлятися від власних потреб, бо «зараз не час», іноді думає про перший заробіток значно раніше, ніж його однолітки, а іноді, навпаки, намагається дистанціюватися від будь-яких розмов про гроші, тому що вони асоціюються з тривогою.
У такій ситуації дуже легко переплутати ранню відповідальність із фінансовою зрілістю. Але це різні речі. Дитина може гостро відчувати, що родині бракує грошей, і водночас не розуміти, як працює бюджет, що таке фінансова подушка, чим кредит відрізняється від власних коштів, як розпізнати шахрайство або чому обіцянка швидкого гарантованого доходу майже завжди має насторожувати.
І тут виникає парадокс сучасного підліткового віку: діти отримують доступ до фінансової системи раніше, ніж знання про те, як вона влаштована. За даними останнього міжнародного дослідження PISA, у якому оцінювалася фінансова грамотність підлітків, у середньому в країнах та економіках OECD (Організації економічного співробітництва та розвитку), що брали участь у дослідженні, 63% п'ятнадцятирічних уже мали банківський рахунок та/або платіжну чи дебетову картку, а понад 85% щось купували онлайн протягом попереднього року. При цьому OECD фіксує чіткий зв'язок між рівнем фінансової грамотності та поведінкою: підлітки з високими результатами у фінансовій грамотності на 72% частіше за учнів із низькими результатами повідомляли, що заощаджують, і на 50% частіше порівнювали ціни перед покупкою. Тобто фінансова грамотність – це не набір термінів, які дитина здатна відтворити на уроці. Вона проявляється у моменті рішення.
Тому важливо не зводити фінансову освіту до пояснення, що «треба менше витрачати». Для дитини з родини з невисоким доходом така риторика іноді звучить майже цинічно: неможливо заощадити те, чого немає. Фінансова грамотність не повинна перекладати на дитину відповідальність за економічні обставини її сім'ї або створювати ілюзію, що бідність є наслідком неправильного планування бюджету. Навпаки, вона має давати інструменти для розуміння реальності: як співвідносити доходи й витрати, як визначати пріоритети, навіщо потрібен резерв, як оцінювати ризик, як працюють відсотки, кредити, страхування та інвестиції, які права має споживач фінансових послуг, чому існують податки і, зрештою, як ухвалювати рішення, коли ідеального варіанта немає.
Українська освіта поступово рухається в цьому напрямі. І на це є важливий запит: підлітки не просять лекції про абстрактну економіку, а намагаються зрозуміти світ, у якому вже живуть.
А цей світ став значно складнішим, ніж був навіть десять років тому. Підліток сьогодні може за хвилину переказати гроші, оплатити покупку в іншій країні, оформити підписку, купити цифровий товар, побачити в TikTok чи Telegram «інвестиційну можливість», рекламу криптоактивів або історію ровесника, який нібито заробляє тисячі доларів на трейдингу. Фінансовий продукт дедалі рідше виглядає як фінансовий продукт, а реклама – як реклама.
У цій реальності фінансова грамотність неминуче перетинається з медіаграмотністю, цифровою безпекою та критичним мисленням. Питання «чи можу я собі це дозволити?» тепер сусідить із питаннями «хто хоче, щоб я це купив?», «який ризик я беру на себе?», «чому мені обіцяють такий дохід?» і «що станеться, якщо я помиляюся?».
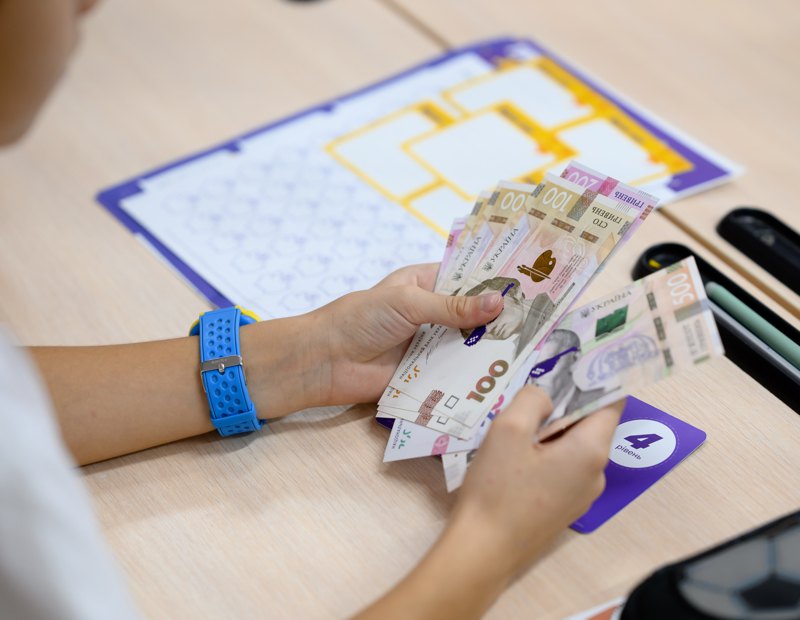
І теорії недостатньо. Цього серпня 46 дітей, якими опікується наш фонд (це діти, які втратили одного або обох батьків унаслідок війни), за підтримки Фундації Кредобанку провели сім днів у Smart Money Camp у Яремче. Центральною частиною програми стала, на перший погляд, проста гра: команди створювали вигаданого персонажа і протягом тижня фактично проживали його фінансове життя – обирали джерело доходу, планували бюджет, вирішували, скільки витратити і скільки відкласти, думали про майбутні інвестиції. Але в цій моделі була принципова деталь: життя не виконувало складений ними фінансовий план. З'являлися непередбачувані обставини, які змушували переглядати рішення.
Саме ця частина вправи є найважливішою. Тому що справжня фінансова грамотність починається не тоді, коли дитина навчилася безпомилково розподіляти умовні десять тисяч гривень за таблицею, а тоді, коли вона розуміє: будь-який бюджет існує в умовах невизначеності. Можна втратити дохід. Може з'явитися термінова витрата. Ціна може змінитися. Інвестиція може не дати очікуваного результату. І відповідальна фінансова поведінка – це не здатність передбачити майбутнє, а здатність залишити собі простір для маневру, коли воно виявиться іншим.
Для українських дітей ця теза, на жаль, зовсім не теоретична.
Є ще один аспект, про який ми говоримо значно рідше: фінансові навички передаються нерівномірно. OECD зазначає, що соціально-економічне походження пояснює близько 12% варіації результатів підлітків із фінансової грамотності, а учні, які регулярно обговорюють із батьками заощадження та покупки, демонструють вищий рівень фінансових знань. Отже, коли ми залишаємо фінансову освіту винятково родині, ми фактично відтворюємо нерівність. Дитина, чиї батьки мають досвід інвестування, планування бюджету, страхування або підприємництва, отримує ці знання майже непомітно – за вечерею, під час покупки, відкриття першої картки чи обговорення сімейної відпустки. Дитина, яка росте в родині, де грошей хронічно не вистачає або де один із батьків загинув, може отримати зовсім інший досвід: гроші як постійну тривогу, дефіцит і тему, яку краще не порушувати. Якщо школа та суспільство не компенсують цю різницю, вона переходить у доросле життя разом із дитиною.
Тож фінансова грамотність має бути не привілеєм дітей із благополучних родин і не разовою лекцією банкіра в школі. Вона повинна стати частиною базової освіти – так само практичною, як уміння надати першу допомогу або перевірити джерело інформації.
Ми не маємо обіцяти дітям, що правильні фінансові рішення гарантовано приведуть до достатку. Натомість ми можемо навчити їх бачити зв'язок між сьогоднішнім рішенням і завтрашніми можливостями; розрізняти ризик і азарт, бажання і потребу, кредит і дохід, інвестицію і спекуляцію; не соромитися говорити про гроші та не вірити людям, які обіцяють прості фінансові відповіді на складні життєві питання.
Для покоління, яке дорослішає під час великої війни, це має ще один вимір. Наші діти вже дуже добре знають, що майбутнє неможливо гарантувати. Але з цього не випливає, що його немає сенсу планувати. Навпаки, планування в умовах невизначеності – це спосіб повернути собі частину контролю над життям. Заощадження – не лише гроші на рахунку, а можливість мати вибір. Розуміння ризику – не страх перед рішенням, а здатність ухвалити його свідомо. Фінансова незалежність – не культ грошей, а одна з форм людської автономії.
Ми не можемо дати українським підліткам світ, у якому не траплятимуться кризи. Їхнє покоління вже надто добре знає ціну таких обіцянок. Але ми можемо дати їм знання й навички, завдяки яким чергова криза не забиратиме разом із грошима здатність діяти.