

Український оборонно-промисловий комплекс (ОПК) — це не лише виробництво озброєння, військової техніки та товарів подвійного використання для Сил оборони. Це також інструмент розвитку взаємовигідної співпраці з міжнародними партнерами. І така співпраця не обмежується експортом готової продукції чи комплектуючих, хоча саме його сьогодні часто сприймають як головний показник успіху.
На початку жовтня Технологічні Сили України (ТСУ) провели внутрішнє опитування компаній-членів Спілки, щоб з'ясувати, як вони використовують міжнародні можливості, що їх найбільше цікавить і які перешкоди стримують співпрацю. Поділюся основними результатами та висновками.
Міжнародні програми: інтерес є, але участь поки обмежена
Влітку ТСУ представили Навігаційний посібник «Стратегічна роль оборонних програм: спільне майбутнє через інновації». У ньому ми проаналізували наявні міжнародні фінансові програми підтримки українських виробників зброї та можливості участі в них. Відтоді відстежуємо, як змінюється ситуація.
Жовтневе опитування підтвердило значний інтерес компаній до західних інструментів підтримки. Майже всіх опитаних насамперед цікавить масштабування виробництва, а також фінансування розробок і, меншою мірою, досліджень.
Найбільшу увагу виробники приділяють Європейському оборонному фонду (EDF), який фінансує спільні дослідження та розробки (R&D), і Європейській програмі оборонної промисловості (EDIP), орієнтованій на розширення виробничих потужностей. Серед інших можливостей називають «данську модель» та окремі національні програми.
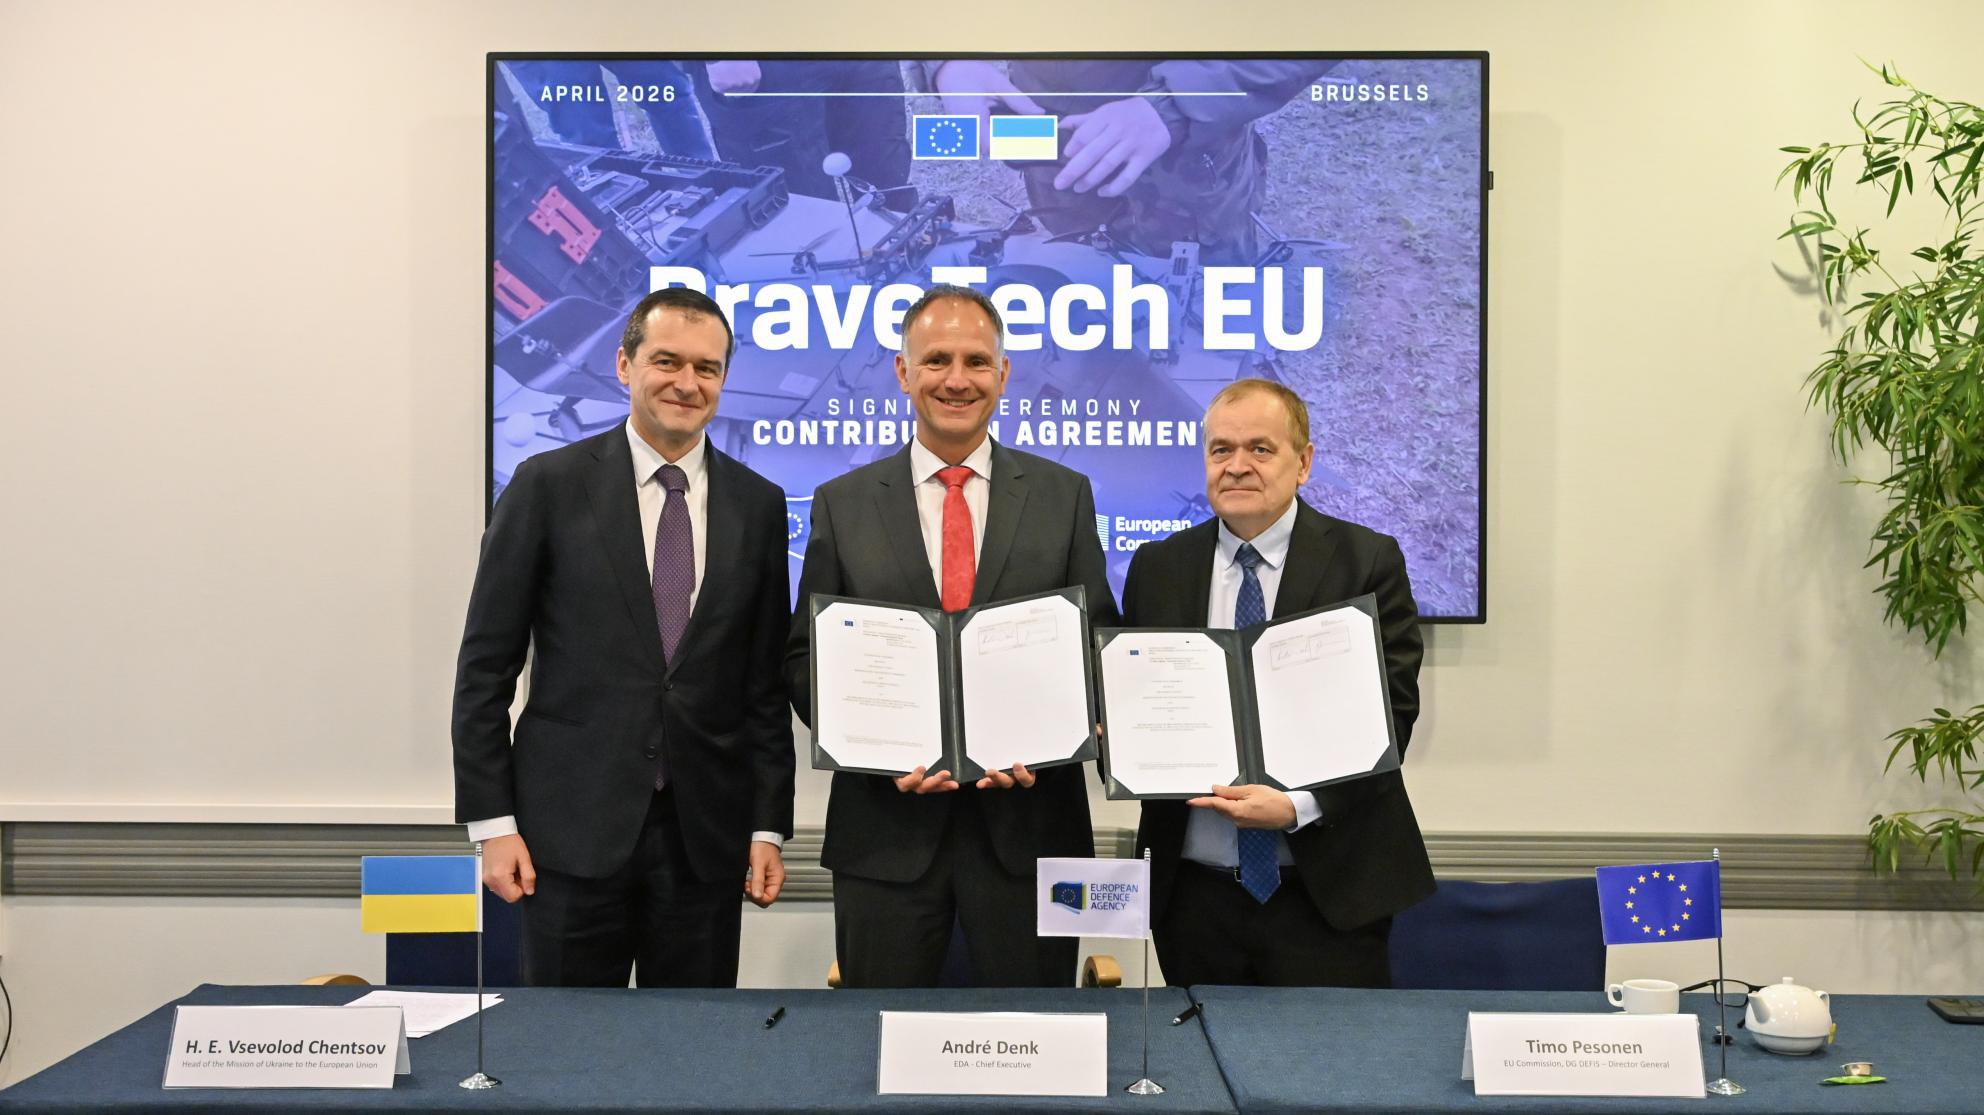
Проте більшість опитаних компаній поки лише готуються подавати заявки або планують це зробити. Найбільше успішних заявок серед учасників опитування наразі припадає на BraveTech EU — спільну ініціативу Європейської комісії та Brave1 у сфері досліджень і розробок.
Водночас інші інструменти — EUDIS, NATO DIANA, NATO Innovation Fund, NSPA — залишаються маловідомими українським виробникам або не викликають значного інтересу.
Показовою є ситуація з механізмом SAFE, у межах якого українські компанії можуть ставати підрядниками програм переозброєння окремих країн ЄС. Попри значні обсяги фінансування, майже половина опитаних членів Спілки вважає цей інструмент для себе нерелевантним.
Що заважає компаніям активніше користуватися міжнародними програмами? Найчастіше вони називають безпекові обмеження та експортний контроль. Серед інших перешкод — нестача зрозумілої інформації про програми, складність пошуку партнерів для консорціумів, вимоги щодо інтелектуальної власності, структури власності, контролю та походження комплектуючих, а також необхідність співфінансування.
Партнерство з Європою: можливості та перешкоди
Участь у програмах EDF, EDIP і SAFE часто потребує співпраці з європейськими компаніями. Для українських виробників це не лише шлях до фінансування, а й можливість створювати спільні підприємства та виробництва.
Саме ці формати, поряд зі спільними дослідженнями та розробками, викликають найбільший інтерес серед опитаних. Крім того, партнерство з європейськими компаніями відкриває доступ до ринків збуту, фінансування, ліцензування та комплектуючих.
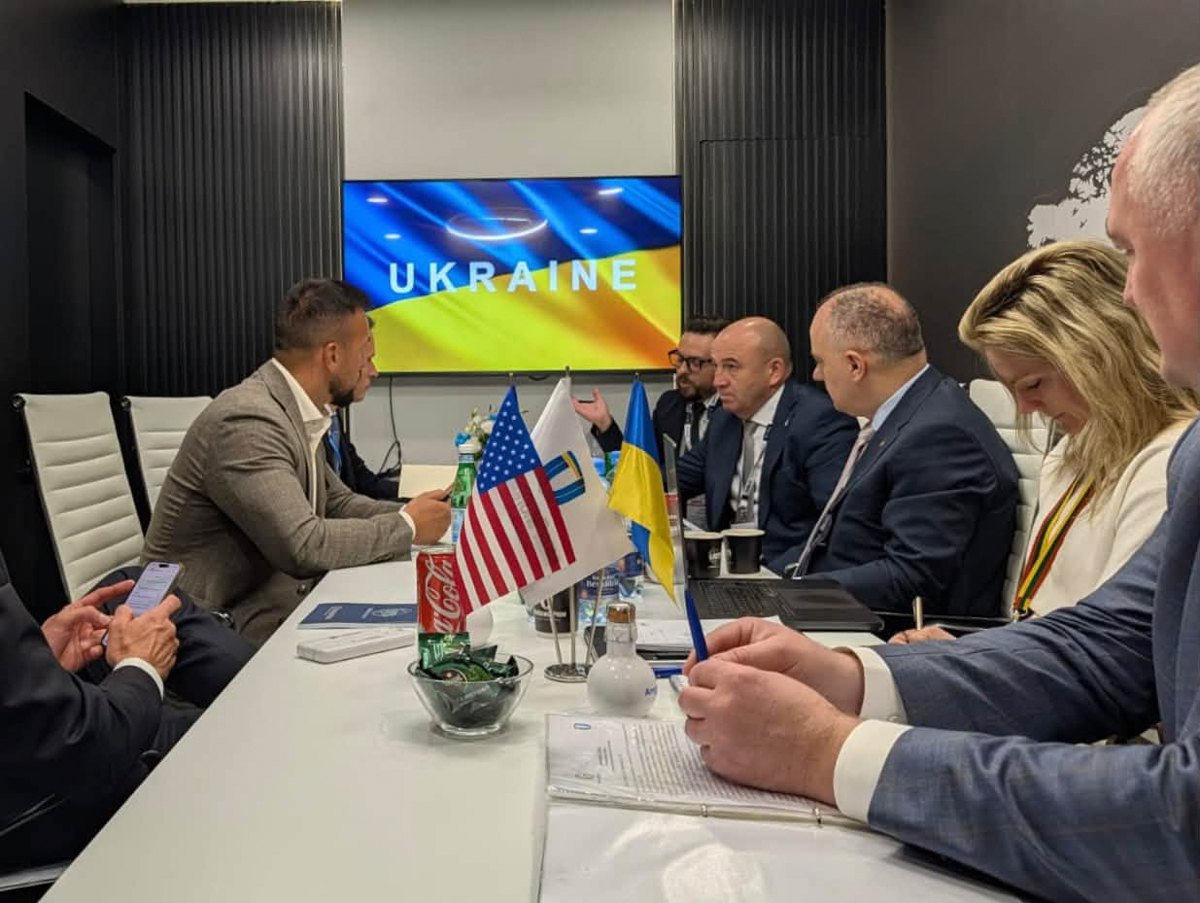
Більшість опитаних уже мають партнерів серед європейських оборонних компаній і загалом позитивно оцінюють їхню відкритість до співпраці. Жоден респондент не оцінив її нижче середнього рівня. Також більшість із опитаних компаній підтримують контакти не лише з бізнесом, а й безпосередньо з оборонними відомствами країн ЄС.
Однак налагодити співпрацю не завжди просто. Європейські процеси більш бюрократизовані, а рішення ухвалюють повільніше, ніж звикли українські виробники. Додаються й обмеження експорту з України. Зокрема, спрощений порядок експорту в межах укладених дронових угод на практиці поки не працює.
Серед інших проблем компанії називають конкуренцію з дешевими китайськими комплектуючими, недостатнє розуміння європейськими партнерами особливостей роботи українського ОПК, складнощі з механізмом Build with Ukraine та обмеження НБУ, які не дозволяють внести кошти до статутного капіталу спільного підприємства.
Де українські виробники шукають партнерів
Серед пріоритетних напрямів — скандинавські країни, Німеччина, Великобританія та Нідерланди. США й Канада поступаються їм за рівнем інтересу, але випереджають країни Близького Сходу, Балтії, Францію, Польщу, Румунію і Болгарію.
Це зрозумілий вибір: саме скандинавські країни, Німеччина, Нідерланди та Великобританія належать до найбільших партнерів України за обсягами підтримки в абсолютних показниках і мають відносно кращу макроекономічну ситуацію.
Серед міжнародних виставок у фокусі виробників — DSEI в Лондоні, AUSA у Вашингтоні, IDEX в Абу-Дабі, MSPO в Кельце та CANSEC в Оттаві.
Чи готові виробники замінити китайські комплектуючі
Однією з умов участі в інструментах на кшталт SAFE та EDIP є обмеження частки комплектуючих з-поза меж Європи та України до 35% їхньої вартості. Виконання цієї вимоги впливатиме на доступ українських виробників до європейського ринку озброєння. Вона також набуватиме більшого значення в межах європейського фінансування українського ОПК для потреб Сил оборони.
Трохи більше половини компаній, які відповіли на відповідне запитання, уже вкладаються в цю межу. Ще кілька зазначили, що можуть знизити частку неєвропейських компонентів замінивши їх. Але наразі компанії поки не можуть документально підтвердити походження кожного комплектуючого.
Найбільший виклик — залежність від китайських компонентів. Усі компанії, які відповіли на це запитання, закуповують принаймні частину комплектуючих у Китаї — безпосередньо або через посередників. Насамперед ідеться про денні та нічні камери, батареї й мотори.
Українські виробники готові розглядати європейські аналоги, якщо їхня ціна буде прийнятною. Проте вартість — не єдина перешкода. Значення мають також терміни постачання, відповідність тактико-технічних характеристик потребам поля бою, мінімальні обсяги замовлень та експортні обмеження країн-постачальників.
Разом з цим компанії позитивно оцінюють можливість локалізувати виробництво європейських комплектуючих в Україні.
Експорт та інвестиції: що стримує розвиток
Майже всі опитані компанії активно досліджують шляхи експорту та планують виходити на зовнішні ринки. Проте більшість перебувають на різних етапах отримання експортних дозволів — від підготовки заявки до очікування рішення.
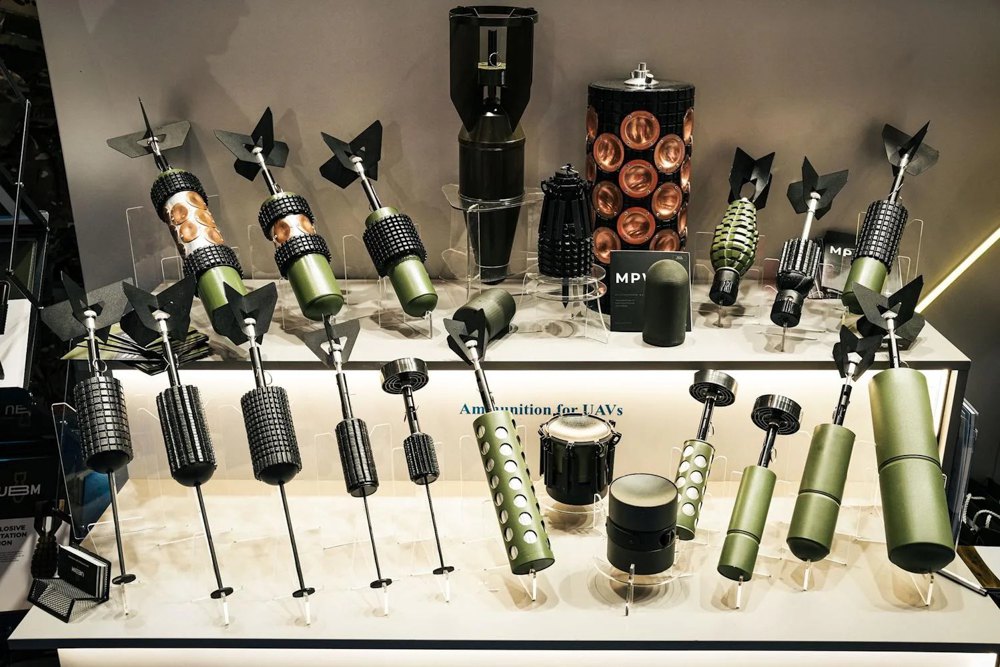
Успішні приклади отримання експортних ліцензій є, але масовим явищем це поки не стало. Терміни суттєво різняться: від приблизно місяця для вже виданих ліцензій до пів року й більше для заявок, які залишаються на розгляді. За очікуваннями окремих компаній, увесь процес може тривати до року.
Експортні обмеження впливають не лише на продаж готової продукції. Вони ускладнюють участь у західних програмах фінансування, залучення іноземних інвестицій і створення спільних підприємств. При цьому компанії гостро потребують додаткового капіталу. Йдеться про суми понад 10 млн доларів для розширення виробництва та фінансування досліджень і розробок (R&D). Більшість опитаних заявляють, що за наявності нових інвестицій могли б наростити виробництво.
Проте приватних іноземних інвестицій поки небагато. Потенційних інвесторів стримують безпекові ризики та обмеження руху капіталу. Тому українські виробники й далі переважно покладаються на державні контракти, кошти власників, банківські кредити та фінансування R&D-акселераторів.
Чи варто розширювати виробництво за кордоном
Поряд з експортом більшість опитаних розглядають можливість повного або часткового перенесення виробничих потужностей за кордон. Частина компаній зацікавлена у спільних підприємствах чи виробництвах за межами України зі збереженням власних потужностей удома.
Серед переваг такого підходу — безпека та безперервність виробництва, можливість масштабування, доступ до зовнішніх ринків і капіталу, а також диверсифікація ланцюгів постачання.
Водночас виробники бачать і ризики: вищу собівартість, складні бюрократичні процедури, труднощі з контролем якості та пошуком працівників, можливі витоки інформації.
При цьому важливою перевагою виробництва в Україні залишається швидкість впровадження інновацій через безпосередній зворотній зв'язок із фронтом.
Чи готові українські компанії до вимог міжнародних програм
Не всі перешкоди для міжнародної співпраці пов'язані із зовнішніми обмеженнями. Частина залежить від готовності самих виробників. Українські компанії активно залучають фахівців зі знанням професійної англійської мови, передусім у відділи продажів, розвитку бізнесу та управлінські команди. Також готують англомовні матеріали для роботи з міжнародними партнерами. Однак компаніям бракує досвіду підготовки якісних грантових заявок і угод, знання міжнародного законодавства та можливостей участі в міжнародних виставках.
Опитування ТСУ показало недостатню готовність частини виробників до формальних вимог європейських програм. Лише кілька компаній проводять аудит за міжнародними стандартами, ведуть окремий облік проєктних витрат або можуть самостійно покривати фінансовий розрив між витратами та їх відшкодуванням у межах програм співфінансування. Менше половини опитаних знайомі з вимогами НАТО щодо сертифікації та контролю якості. Класифікацію NSPA мають лише окремі компанії.
Для повноцінної участі в міжнародних програмах важливо не лише усувати зовнішні бар'єри, а й підвищувати готовність самих компаній до встановлених вимог.
Що потрібно змінити Україні та Європі
Опитування ТСУ показало, яких змін українські виробники очікують від західних партнерів і власної держави.
Від Європи компанії передусім хочуть простіших процедур, швидшого ухвалення рішень і рівніших умов участі в програмах. Зокрема, йдеться про відмову від вимог створювати юридичні структури в ЄС або залучати формального європейського партнера лише заради доступу до фінансування. Також виробники очікують допомоги з реєстрацією в європейських закупівельних організаціях і відкриттям банківських рахунків у ЄС, де оборонні компанії часто вважають клієнтами високого ризику.
У питаннях спільного виробництва українські компанії зацікавлені в максимальному використанні вже наявного потенціалу — команд, дослідницьких підрозділів і виробничих потужностей — без перенесення ключових функцій до ЄС. Ще одне очікування — більша гнучкість щодо обмежень на китайські комплектуючі на нинішньому етапі, з можливістю їх поступової заміни за умови додаткового європейського фінансування.
Від української держави виробники очікують насамперед пришвидшення видачі експортних дозволів, зокрема завдяки цифровізації Державної служби експортного контролю. Серед інших пропозицій — обмеження розміру платежів за дозволи та їх сплата лише після отримання авансу за контрактом, спрощення передачі технологій і переміщення зразків продукції для перевірених партнерів із ЄС.
Також потрібні зрозумілі й прозорі процедури — від підтвердження потреби Міністерства оборони та реалізації механізму Build with Ukraine до отримання дозволів на спільні дослідження й розробки.
Від взаємного інтересу до практичних результатів
Результати опитування ТСУ показують парадоксальну ситуацію. Західні партнери пропонують українським виробникам різноманітні інструменти підтримки, а самі компанії бачать у міжнародній співпраці можливості для розвитку та посилення своїх позицій. Проте практичні результати поки залишаються скромними.
На профільних міжнародних заходах дедалі частіше лунають взаємні занепокоєння. Європейські партнери не завжди розуміють, чому українським виробникам так складно скористатися доступними програмами. Водночас українські компанії змушені долати численні внутрішні та зовнішні обмеження, масштаб яких не завжди очевидний партнерам.
Важливо, щоб ці занепокоєння не переросли у взаємні звинувачення та розчарування.
Часу на перетворення взаємного інтересу на реальну співпрацю небагато. Тож Україні та Європі потрібно спільно усувати перешкоди, які стримують розвиток військово-технічного співробітництва. Адже саме така співпраця є однією з основ захисту спільних інтересів України та Європи у світі, що швидко змінюється.
Думки, викладені в цій колонці, є особистою позицією автора і можуть не збігатися з позицією редакції LB.ua.