


Ілюзія великих фондів та реальність прохідності
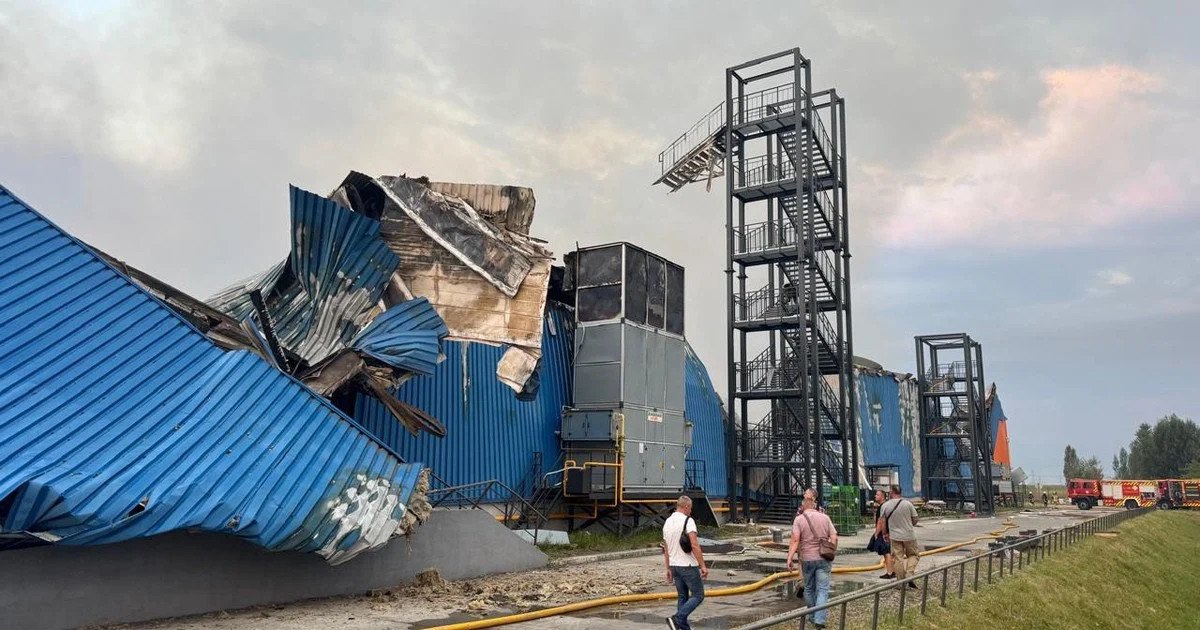
Перспектива бачити такі масштабні цифри на папері заспокоює. Проте реальні дані про воєнні втрати та практику функціонування існуючих державних програм свідчать про протилежне: сума у фонді – це останнє, про що варто сперечатися.
Перш ніж рахувати мільярди, державі потрібно розплутати вузол із трьох принципово різних завдань, які ми вперто намагаємося накрити одним інструментом:
- Збиток, який уже стався (і який неможливо застрахувати ретроактивно).
- Дефіцит ліквідності та капіталу, який заважає підприємству перезапустити операції прямо зараз.
- Майбутній воєнний ризик, який має бути раціонально розподілений між бізнесом, комерційними страховиками, перестраховим ринком і державою.
Якщо спробувати заштовхнути ці три завдання в одну бюджетну стрічку або в один фонд, ми отримаємо не захист економіки, а черговий бюрократичний тупик.
Цифри з «полів»: чому бюджет не дорівнює допомозі
Зрозуміти масштаб проблеми, можна звернувшись до реальних оцінок. У внутрішньому пооб’єктному реєстрі Advanter Group (версія 3.9 , станом на 23.09.2026, 206 обʼєктів) модельна оцінка прямих майнових збитків у проаналізованому периметрі сягнула 120 млрд грн.
Навіть якщо застосувати максимально консервативний підхід і прибрати найбільші кейси втрат, база збитків лише досліджених підприємств становить 90 млрд грн. Це, звичайно, не офіційна статистика і не претензія на національний підсумок втрат бізнесу – це аналітична вибірка. Проте вона чітко показує анатомію втрат українського виробничого та логістичного сектору.
Набагато тривожніший сигнал дає дослідження практики взаємодії бізнесу з державою. Серпневе експрес-опитування 127 компаній показало: 54% респондентів зазнали прямих воєнних збитків. Але по компенсацію до державних органів звернулися лише 39% із тих, хто постраждав.
Чому понад 60% бізнесу навіть не намагаються претендувати на допомогу? Відповідь криється в результатах тих, хто спробував пройти цей шлях: 44% заявників отримали відмову. У всій вибірці було зафіксовано лише дві часткові виплати і жодної повної.
Це не означає, що державна програма взагалі не працює. За даними Мінекономіки, на середину вересня в межах розширеної урядової програми було погоджено 323 заяви на 6,8 млрд грн ймовірної компенсації. Але ця пропорція є чітким маркером для розробників політик: бюджет механізму і реальна прохідність механізму для бізнесу – це два абсолютно різні показники.
Три задачі – три принципово різні інструменти
Якщо ми хочемо, щоб державна політика працювала, а не лише генерувала нові пресрелізи, механізми підтримки потрібно жорстко розмежувати за часовим та фінансовим принципом.
1. Минуле: Ретроактивний збиток і грантове вікно
Спроба «застрахувати» чи «компенсувати через страхові механізми» майно, яке вже знищене, викривляє саму логіку страхування. Страхувати відому подію, що вже відбулася, неможливо.
Тут потрібне окреме грантове вікно на перезапуск для підприємств, які зазнали руйнувань до вступу в офіційні програми, або не відповідали їхнім початковим критеріям. Проте воно не повинно перетворюватися на бездонну бочку з обіцянкою «компенсувати все і всім».
Параметри такого вікна мають бути чітко обмежені на вході:
- Жорстко фіксований річний бюджет.
- Гранична дата настання події.
- Обов’язковий підтверджений план відновлення операційної діяльності (держава підтримує лише тих, хто реально повертається у гру).
- Обов’язкове співфінансування з боку отримувача.
- Умова повернення коштів, якщо цей самий збиток пізніше буде відшкодований через міжнародні репараційні механізми чи комерційне страхування.
- Мінімізація дискреції при виборі підприємств для фінансування – чітка процедура відбору на обʼєктивних параметрах (основний – це мультиплікативний ефект для держави як результат відновлення активності бізнесу).
Така конструкція дає головне: держава заздалегідь знає свій граничний касовий видаток, а бізнес доводить не просто факт минулого біди, а здатність знову генерувати додану вартість та сплачувати податки.
2. Теперішнє: Кредит на відбудову замість прямих субсидій
Значна частина постраждалих підприємств після ураження зберігає свій менеджмент, контракти та боргову спроможність. Їм не потрібна безповоротна матеріальна допомога на 100% збитку – їм потрібен швидкий і дешевий ресурс для купівлі верстатів чи відбудови цеху.
У моделі, розробленій Advanter Group, детально розраховано інструмент – спеціальний кредит на відновлення активності з портфельною державною гарантією та зниженою відсотковою ставкою для позичальника. За розрахунками аналітиків, у базовому сценарії цей механізм дозволяє згенерувати 109 млрд грн кредитного ресурсу при чистій бюджетній вартості лише 21,9 млрд грн (і то – протягом шести років).
Проста математика мультиплікатора: 1 гривня бюджетних витрат у кредитному механізмі дає близько 4,7 грн валового фінансування в реальний сектор. Для порівняння: у системі прямих грантів і компенсацій 1 бюджетна гривня дає рівно 1 гривню фінансування.
Більше того, за фінансовим станом постраждалі компанії розподіляються на три принципово різні групи:
- 14,6% втрат припадає на підприємства, яким достатньо лише кредитного плеча.
- 28,6% вимагають комбінованого підходу (кредит + частковий грант).
- 56,8% зазнали настільки важких втрат капіталу та грошового потоку, що не здатні обслуговувати борги, і їм потрібна пряма підтримка.
Давати однаковий інструмент (наприклад, тільки грант або тільки стандартний кредит) компаніям із принципово різним фінансовим станом – це неефективне витрачання обмеженого державного ресурсу.
3. Майбутнє: Суперечка архітектур – First-loss чи Stop-loss?
Найважче питання – як захистити бізнес від прильотів, які можуть статися завтра. Урядова концепція від 18 вересня пропонує модель First-loss (держава покриває перший, найнижчий шар збитків, а приватний страховик підключається вище).
Проте в експертному середовищі розглядається й інша архітектура – катастрофічний Stop-loss. У чому різниця?
- Модель First-loss полегшує перший удар для підприємства, але створює величезне ризикове навантаження на бюджет і може просто витіснити приватний страховий капітал з ринку. Навіщо комерційній компанії створювати продукти, якщо нижній шар ризику безкоштовно чи дешевше закриває держава?
- Модель Stop-loss працює навпаки: бізнес бере на себе франшизу, далі працює комерційне страхування та міжнародні перестраховики, і лише в разі масштабної катастрофи, коли збитки перевищують заздалегідь визначений поріг, підключається держава у межах твердого річного ліміту.
Вибір між цими двома моделями має спиратися на дані про реальні страхові тарифи, відмови міжнародних перестраховиків та фактичну ємність українського ринку, якої для великих складських чи логістичних комплексів поки що хронічно бракує.
Фіскальна гігієна та правило «одного збитку»
Коли в публічному просторі лунають заяви про фонди на мільярди доларів, виникає небезпечна підміна понять. У бюджетній дискусії критично важливо чітко розрізняти шість фундаментально різних величин:
- Прямий касовий видаток (гроші, які виплачуються з бюджету тут і зараз).
- Втрата доходу (недоотримані податкові надходження).
- Поворотне фінансування (кредити, які будуть повернуті).
- Гарантійний ліміт (умовне зобов'язання держави, яке не є прямою виплатою).
- Очікувана виплата за гарантіями (реальний відсоток дефолтів за портфелем).
- Адміністративна вартість утримання всієї цієї системи.
Державна гарантія на 30 мільярдів гривень не дорівнює касовим видаткам у 30 мільярдів. Але вона не є і «безкоштовним інструментом». Так само донорські кошти не можна записувати в гарантовані джерела покриття доти, доки щодо них немає юридично зобов'язуючих угод.
Окремий наріжний камінь стійкої системи – запобігання подвійній компенсації. Один і той самий воєнний збиток за один і той самий об'єкт має компенсуватися чітко один раз. Якщо підприємство отримує державний грант чи пільговий кредит на відбудову цеху, ця інформація має автоматично фіксуватися в Єдиному реєстрі.
Якщо пізніше за цей же об'єкт надходить страхове відшкодування або виплачуються міжнародні репарації за рахунок конфіскованих російських активів, отримана від держави сума має повертатися до бюджету, а право вимоги до держави-агресора в межах сплачених коштів має автоматично переходити до держави Україна.
Без такого жорсткого наскрізного обліку різні державні та міжнародні програми почнуть конкурувати за ті самі страхові випадки, плодячи зловживання та бюрократичний хаос.
Чому економіці потрібен «Паспорт механізму»
Питання відбудови бізнесу після воєнних втрат не можна зводити до «Знайти гроші у фонд». Розмову з урядовцями та донорами потрібно перевести у прагматичне русло трьох простих запитань:
- Хто закриває ретроактивний збиток, який уже стався?
- Хто фінансує поточний перезапуск операцій і ліквідність?
- Хто і в яких частках несе наступний воєнний ризик?
Тільки після того, як Уряд дасть чіткі відповіді на ці три запитання, має сенс обговорювати підсумковий розмір спеціального фонду. Для того щоб суспільна та бізнес-дискусія була ефективною, держава має запропонувати деталізований Паспорт механізму.
Що повинен містити такий Паспорт:
- Жорсткий бюджетний ліміт і підтверджені джерела коштів.
- Очікувану касову вартість для платників податків.
- Обсяг умовних зобов’язань (гарантій).
- Мінімальну частку приватного співфінансування з боку бізнесу та страховиків.
- Чіткий регламент і строк від подання заяви до першої фактичної виплати.
- Головний KPI: кількість реальних підприємств і збережених робочих місць, які повернулися до роботи за звітний період, а не кількість освоєних мільярдів.
Такий підхід дозволить Україні побудувати дієву безпекову архітектуру для економіки – систему, де державні кошти працюють як важіль для залучення приватного капіталу, а бізнес отримує не обіцянки, а працюючі інструменти відновлення.